


Page 8 - Danir_Klimatbokslut_digital_2022_SV_240122
P. 8
KAPITEL 3 | Danir Klimatbokslut 2022                                                                                 8

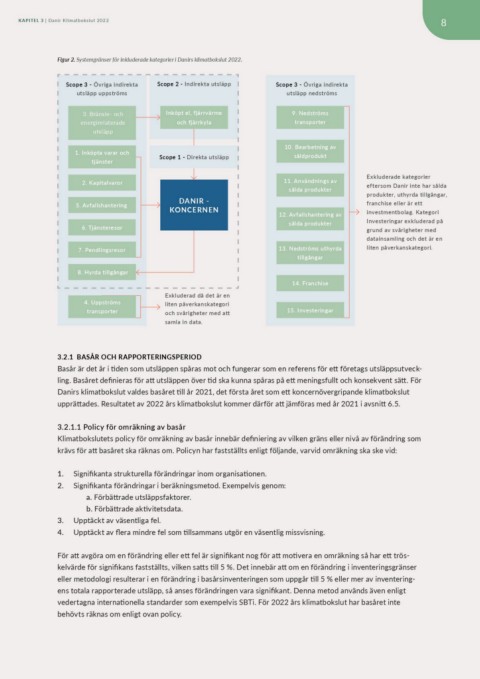
Figur 2. Systemgränser för inkluderade kategorier i Danirs klimatbokslut 2022.

Scope 3 - Övriga indirekta            Scope 2 - Indirekta utsläpp               Scope 3 - Övriga indirekta
     utsläpp uppströms                                                               utsläpp nedströms
                                          Inköpt el, fjärrvärme
        3. Bränsle- och                         och fjärrkyla                           9. Nedströms
       energirelaterade                                                                   transporter
                                       Scope 1 - Direkta utsläpp
              utsläpp                                                              10. Bearbetning av       Exkluderade kategorier
                                               DANIR -                                  såldprodukt         eftersom Danir inte har sålda
    1. Inköpta varar och                   KONCERNEN                                                        produkter, uthyrda tillgångar,
             tjänster                                                             11. Användnings av        franchise eller är ett
                                                                                     sålda produkter        investmentbolag. Kategori
        2. Kapitalvaror                                                                                     Investeringar exkluderad på
                                                                                12. Avfallshantering av     grund av svårigheter med
     5. Avfallshantering                                                             sålda produkter        datainsamling och det är en
                                                                                                            liten påverkanskategori.
        6. Tjänsteresor                                                         13. Nedströms uthyrda
                                                                                          tillgångar
7. Pendlingsresor

8. Hyrda tillgångar

                                                                                14. Franchise

4. Uppströms                          Exkluderad då det är en                   15. Investeringar
 transporter                          liten påverkanskategori
                                      och svårigheter med att
                                      samla in data.

3.2.1  BASÅR OCH RAPPORTERINGSPERIOD
Basår är det år i tiden som utsläppen spåras mot och fungerar som en referens för ett företags utsläppsutveck-
ling. Basåret definieras för att utsläppen över tid ska kunna spåras på ett meningsfullt och konsekvent sätt. För
Danirs klimatbokslut valdes basåret till år 2021, det första året som ett koncernövergripande klimatbokslut
upprättades. Resultatet av 2022 års klimatbokslut kommer därför att jämföras med år 2021 i avsnitt 6.5.

3.2.1.1 Policy för omräkning av basår
Klimatbokslutets policy för omräkning av basår innebär definiering av vilken gräns eller nivå av förändring som
krävs för att basåret ska räknas om. Policyn har fastställts enligt följande, varvid omräkning ska ske vid:

1. 	 Signifikanta strukturella förändringar inom organisationen.
2. 	 Signifikanta förändringar i beräkningsmetod. Exempelvis genom:

      	 a. Förbättrade utsläppsfaktorer.
      	 b. Förbättrade aktivitetsdata.
3. 	 Upptäckt av väsentliga fel.
4. 	 Upptäckt av flera mindre fel som tillsammans utgör en väsentlig missvisning.

För att avgöra om en förändring eller ett fel är signifikant nog för att motivera en omräkning så har ett trös-
kelvärde för signifikans fastställts, vilken satts till 5 %. Det innebär att om en förändring i inventeringsgränser
eller metodologi resulterar i en förändring i basårsinventeringen som uppgår till 5 % eller mer av inventering-
ens totala rapporterade utsläpp, så anses förändringen vara signifikant. Denna metod används även enligt
vedertagna internationella standarder som exempelvis SBTi. För 2022 års klimatbokslut har basåret inte
behövts räknas om enligt ovan policy.

